
 SAGA Finance s.r.o.
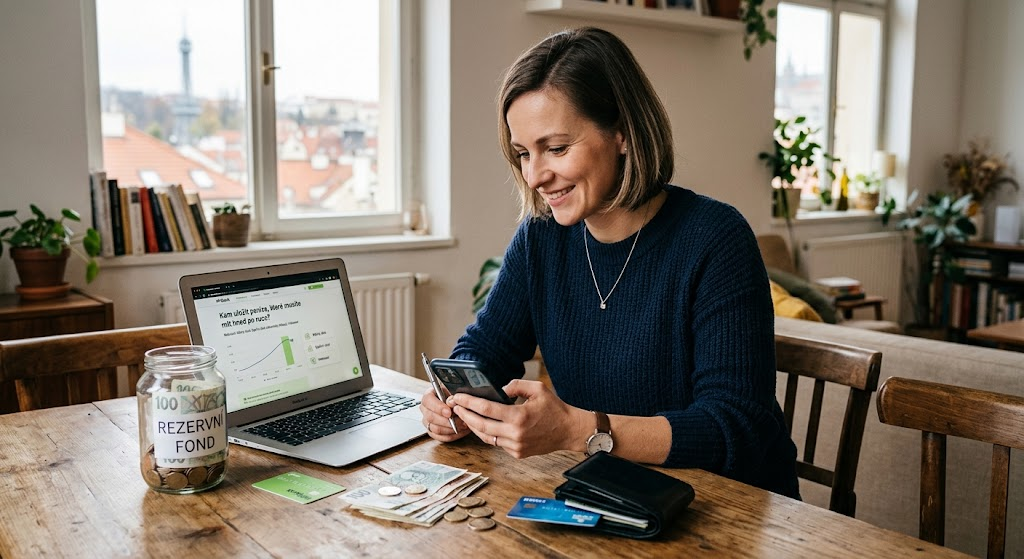
Kam uložit peníze, které musíte mít hned po ruce?
Září bývá pro rodinný rozpočet jedním z nejnáročnějších měsíců v roce. Prázdniny a dovolené jsou za námi, ale peněženka si neodpočine. Nákup školních potřeb, učebnic, kroužků pro děti, platba pololetních kroužků nebo obměna šatníku – to vše přichází naráz.
Právě v takových chvílích se ukazuje, jak důležitá je správně nastavená finanční rezerva. Co to vlastně je, kolik byste v ní měli mít a kam peníze uložit, aby neztrácely hodnotu, ale zároveň byly ihned k dispozici?
1. Kolik měsíčních platů byste měli mít stranou?
Život přináší nečekané situace – výpadek příjmu, poruchu auta nebo rozbitou pračku. Pro tyto případy je nutné mít tzv. pohotovostní rezervu.
- Standardní doporučení: Měli byste mít uloženou částku ve výši 3 až 6 násobku vašich běžných měsíčních výdajů (nikoli celých příjmů, ale toho, co reálně utratíte za chod domácnosti, hypotéku, jídlo atd.).
- Příklad: Pokud vaše domácnost měsíčně utratí 40 000 Kč, vaše pohotovostní rezerva by měla činit 120 000 až 240 000 Kč.
2. Kam s penězi, které musíte mít hned po ruce?
Největší chybou bývá nechat finanční rezervu ležet na běžném účtu (kde ji snadno utratíte a požírá ji inflace) nebo ji naopak zamknout do dlouhodobých investic (kde hrozí riziko, že peníze vyberete v nevhodný moment se ztrátou).
Ideální nástroj pro pohotovostní rezervu splňuje dvě podmínky: vysokou likviditu (dostupnost do pár dnů) a nízké riziko.
- Spořicí účty: Vhodné na nejmenší operativní část rezervy (např. 1měsíční výdaj). Výnos však často dlouhodobě nestačí na inflaci a sazby banky rychle snižují.
- Bankovní a konzervativní fondy (např. J&T / GNT): Výborná alternativa pro zbylou část rezervy. Nabízejí zhodnocení kopírující základní sazby ČNB s minimálním rizikem. Peníze máte zpět na účtu zpravidla do několika pracovních dnů, ale zhodnocují se efektivněji než na běžném účtu.
3. Jak rezerva zapadá do celkového plánu?
Pohotovostní rezerva je první patro vašich financí. Teprve když máte vybudovaný tento základ, dává smysl další volné peníze investovat dlouhodobě – například do akciových či realitních fondů, kde se zhodnocují výrazně více.
Chcete mít jistotu, že je vaše rezerva nastavená správně?
Rádi vám pomůžeme spočítat ideální výši vaší rezervy i vybrat bezpečné produkty, kde vám peníze nebudou zbytečně ztrácet hodnotu.
👉 [Domluvte si s námi krátkou nezávaznou konzultaci]

 Nechte peníze pracovat, zatímco vy odpočíváte
Představte si, že stojíte na vrcholu zasněženého kopce. Uplácáte v rukách malou…
 Jak Zdanit příjmy z investic?
Prodávali jste loni nějaké podílové listy či jiné cenné papíry? Obdrželi jste…
 Zloději se zaměřují na dražší kola. Pomůže vhodná pojistka
Na českých cyklostezkách a v bikeparcích jezdí cyklisté nezřídka na kolech či…